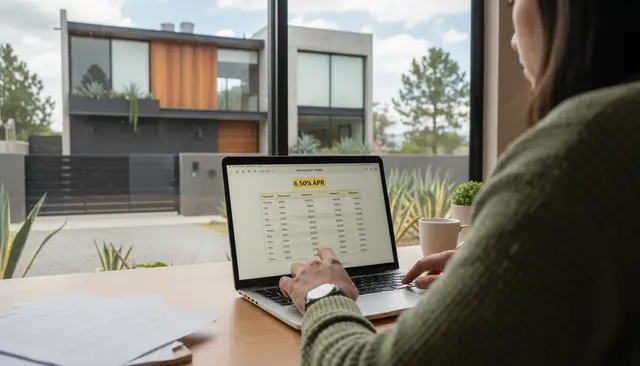
¿Cómo afecta el tipo de interés de mi hipoteca al pago mensual y al total?
La tasa que elijas no solo cambia tu mensualidad: cambia cuánto pagas en total durante toda la vida del crédito. Aquí te explicamos cómo funciona cada esquema.
La tasa que elijas no solo cambia tu mensualidad: cambia cuánto pagas en total durante toda la vida del crédito. Aquí te explicamos cómo funciona cada esquema.
El avalúo determina cuánto vale la casa según el banco, no según el vendedor, y ese número puede cambiar el monto de crédito que finalmente te autoricen.

Además del crédito hipotecario tradicional existen otros apoyos que puedes combinar para comprar tu primera casa en el Estado de México. Aquí te decimos cuáles son y de qué depende que te sirvan.

El enganche es el dinero que tú pones de tu bolsillo antes de que el banco o INFONAVIT te preste el resto. Aquí te explicamos de qué depende el monto y cómo armar un plan de ahorro realista.

Antes de que alguien entre a ver tu casa, hay un orden de tareas que sí mueve la decisión de compra y otras que solo te quitan tiempo. Aquí está la diferencia.

Un crédito de liquidez usa tu casa ya pagada como garantía para conseguir dinero en efectivo. Aquí ves cómo se calcula, qué pide el banco y en qué casos tiene sentido pedirlo.

Si cotizaste en el sector privado y en gobierno puedes tener derecho a ambos institutos, pero solo se ejerce uno por compra. Aquí ves qué comparar antes de decidir.

Antes de agendar la primera visita a una casa, hay cuatro cosas que puedes revisar tú mismo para saber si tienes posibilidades reales de que te aprueben un crédito hipotecario.

No toda remodelación se recupera al vender: te explicamos qué mejoras conviene hacer, cuáles evitar y cómo decidir según tu casa y tu zona.

Las aportaciones patronales son el dinero que tu empleador deposita a tu cuenta de vivienda por ley, y pueden convertirse en enganche, en parte de tu crédito o en un retiro. Aquí te explicamos cómo funcionan y qué opciones tienes.

El predial en el Estado de México se calcula con el valor catastral de tu casa y una tasa que fija cada municipio, y se paga en la tesorería municipal, en línea o en bancos autorizados. Aquí te explicamos cada pieza del proceso.

El cofinanciamiento junta tu crédito INFONAVIT con un préstamo bancario en una sola hipoteca. Así se calcula, qué pide cada institución y qué puede complicarse en el camino.

Más allá del precio y el enganche: el impuesto de adquisición, el notario, el avalúo, el registro y la comisión por apertura. Qué paga cada quién y cuándo.